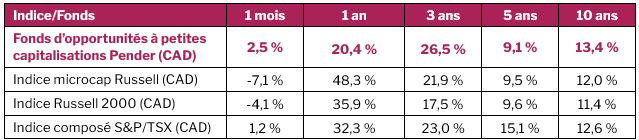
Le Fonds a dégagé un rendement de 2,5 %1en juillet, un mois par ailleurs fortement mouvementé sur les marchés canadiens et internationaux, prenant ainsi les devants sur le gain de 1,2 % de l’indice composé S&P/TSX et le recul de -4,1 % de l’indice Russell 2000. En juillet, on a pu observer sur les marchés canadiens une divergence considérable entre les titres. En effet, les actions de valeur et de l’énergie ont semblé retrouver les faveurs des investisseurs, qui ont en conséquence délaissé les segments axés sur la croissance et les petites entreprises dans leur ensemble. L’humeur du marché a été dictée par la résilience du marché du travail canadien, l’escalade des tensions commerciales entre les États-Unis et le Canada avec l’instauration de nouveaux tarifs douaniers de 50 % et ce qui nous a semblé être un désintérêt général pour les actions de croissance liées à l’IA.
Le portefeuille affiche une pondération d’environ 65,5 % dans les actions canadiennes et d’approximativement 22,1 % dans les actions américaines.
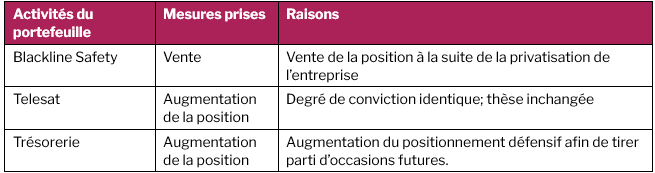
Nous avons adopté une attitude plus défensive que pendant les mois précédents, les espèces et leurs équivalents formant environ 18 % du portefeuille. Depuis le début de l’année, les marchés ont été dominés par un appétit pour le risque imputable, selon nous, à la flambée historique des valorisations liées à l’IA — flambée alimentée par les énormes dépenses en capital des fournisseurs de services numériques à très grande échelle et la soif insatiable des investisseurs pour des actions technologiques axées sur la croissance qui sont souvent détachées des fondamentaux cycliques. À la fin de juillet, cette tendance à commencer à fléchir à mesure que les investisseurs se désintéressaient de la seule croissance au profit de l’efficacité du capital.
Quelques signaux d’alerte sont apparus : la demande pour les titres de créance destinés à financer la construction d’infrastructures en IA a semblé se tarir, d’autant que certaines obligations liées aux centres de données avaient considérablement baissé après leur émission. En parallèle, les taux hypothécaires et le rendement des bons du Trésor ont augmenté. À notre avis, la faiblesse du marché obligataire a toujours laissé présager la volatilité du marché des actions. Par ailleurs, les investisseurs suivent de près les dépenses en capital des grandes entreprises technologiques ayant fait part de leurs résultats financiers ce mois-ci, car ils craignent que ces dépenses pèsent sur les marges si elles ne se traduisent pas sous peu par des gains solides.
Il semble que la demande pour les titres à bêta élevé ait nettement diminué. La période d’effervescence et de spéculation causée surtout par les actions de l’IA a cédé la place à une phase de moindre appétit pour le risque et à une rotation vers la défensive. Par conséquent, nous restons attentifs à ce qui pourrait confirmer cette aversion pour le risque, qui pourrait faire exploser les indices de volatilité et entraîner l’élargissement des écarts de crédit. Notre attitude défensive actuelle, qui se traduit également par des réserves de trésorerie élevées, a pour but de nous donner la latitude d’investir dans des entreprises de grande qualité dont le besoin en liquidités pourrait nous offrir une belle occasion.
Avoirs en portefeuille — Mise à jour
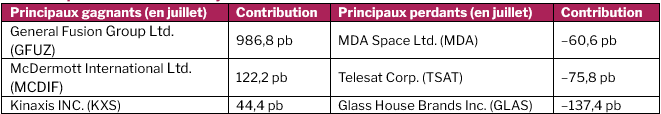
Kinaxis qui continue de mettre en œuvre sa prochaine phase de croissance, figure parmi les grands gagnants du mois. Le 20 juillet 2026, l’entreprise a nommé Herb Yeh au poste de chef de la direction financière et chef de la stratégie. Yeh, un banquier d’affaires chevronné, a pour mandat de relever la visibilité internationale de l’entreprise et d’instaurer une politique d’allocation du capital plus active, y compris par des F&A potentielles. La compagnie a aussi fait part de résultats financiers solides pour le deuxième trimestre, et elle a revu à la hausse ses prévisions annuelles pour le chiffre d’affaires total et pour le chiffre d’affaires en matière de SaaS. Le carnet de commandes a augmenté de 18 % d’une année sur l’autre. Par ailleurs, l’entreprise a constaté que la demande augmentait au sein de la chaîne de valeur de la haute technologie — augmentation stimulée par la construction accélérée des centres de données — de même qu’en défense et en aérospatiale.
MDA Space a été la grande déception du mois en dépit de ce que nous considérons être d’excellentes nouvelles. Le 9 juillet, MDA a conclu un accord en vue d’acquérir une participation majoritaire de 70 % dans la société française d’analyse de données satellitaires Collecte Localisation Satellites (CLS) pour environ 920 millions $ en espèces, financés en partie par un accord de prise ferme de 819 millions USD à 35,60 USD l’action. MDA a déclaré que cette entente s’ajoutait à ses investissements en observation spatiale, en installations terrestres de satellites et en analyse de données, complétant ainsi les services satellitaires existants de CLS. Le 23 juillet, la compagnie a aussi émis, sous forme de placement privé, 600 millions CAD en obligations de premier rang non garanties (6,5 %, 2033).
À la fin du mois, un autre perdant, Telesata annoncé avoir signé le plus grand contrat de son existence : un accord de 2,3 milliards $ avec le gouvernement canadien visant à fournir une connectivité sécurisée dans l’Arctique aux forces armées canadiennes. Grâce à cet accord, l’entreprise pourra ajouter 69 satellites à sa constellation Telesat Lightspeed — laquelle est entièrement financée — qui passera ainsi de 156 à 225 satellites, ce qui rehaussera considérablement sa capacité et ses possibilités commerciales. Cette expansion est soutenue par le capital que versera le gouvernement aux étapes clés à compter du trimestre prochain. MDA s’occupera de la construction de la constellation. Elle a aussi obtenu un autre contrat de 474 millions $ pour produire 27 satellites supplémentaires de capacités militaires en bande Ka, et d’autres éléments dont le délai de livraison est plus long.
Perspectives
En ce qui a trait à l’avenir, en dépit de la récente vigueur du marché, nous demeurons prudents et avons par conséquent adopté une attitude plus défensive. Cette prudence a ses bons côtés : les dépenses considérables en infrastructure qui pourraient, selon nous, être engagées dans les dix années à venir risquent de créer des occasions à long terme dans plusieurs secteurs, même si à brève échéance l’activité tant des grandes que des petites entreprises est sous pression. Nous continuons donc à nous intéresser à des petites entreprises sous-évaluées qui se négocient à une valeur attrayante et sont dotées, selon nous, d’excellentes caractéristiques économiques.
L’équipe de gestion du Fonds d’opportunités à petites capitalisations Pender
12 août 2026
1 Tous les rendements signalés sont ceux des parts de catégorie F du Fonds. D’autres catégories de parts sont offertes. Celles-ci pourraient présenter des frais et des rendements différents. Les données standards sur le rendement du Fonds sont présentées ici https://www.penderfund.com/fr/fonds-dopportunites-petites-capitalisations-pender/