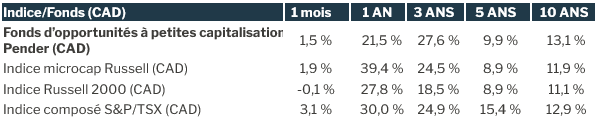
Le Fonds a dégagé un rendement de 1,5 %1en août, prenant ainsi les devants sur le recul mensuel de -0,1 % de l’indice Russell 2000. Le thème des logiciels a dominé l’année 2026, les sociétés SaaS (logiciels en tant que service) étant passées de l’apocalypse, à une remontée, puis à de nouvelles débâcles… et le mois d’août n’a pas fait exception à la règle. Les valorisations des sociétés logicielles ont poursuivi leur remontée depuis leur creux en 52 semaines. Toutefois, plusieurs de celles que nous suivons ont été happées par la vague négative qui a déferlé sur ce secteur, entraînant des décotes dans leur sillage, le tout sans égard aux données fondamentales.
Le portefeuille affiche une pondération d’environ 70,3 % dans les actions canadiennes et d’approximativement 19,7 % dans les actions américaines.
L’humeur concernant le secteur des SaaS dans son ensemble paraît s’améliorer, comme en témoignent les résultats encourageants publiés par de grands acteurs américains cotés en bourse. Le moral des investisseurs a remonté à la suite de solides bénéfices du côté des logiciels d’entreprise, notamment ceux de Salesforce au T2, ce qui a renforcé la confiance quant aux tendances de la demande et aux opportunités de monétisation de l’IA. Adobe a également publié des résultats largement conformes aux attentes, sans surprise majeure : les prévisions sur le chiffre d’affaires pour l’année ont été relevées après une performance supérieure aux attentes au T3, tandis que les objectifs de RAR (revenus annuels récurrents) ont été maintenus.
Tout comme au cours des sept mois précédents, l’IA demeure au cœur des préoccupations des investisseurs, lesquels scrutent de près les dépenses en investissement des infrastructures d’IA et leur capacité à générer des profits. Le sentiment s’est amélioré plus avant à la faveur des résultats du T2. Ceux-ci ont révélé que les dépenses liées à l’IA sont de plus en plus financées en complément — et non au détriment — des budgets consacrés aux principaux logiciels. Les entreprises qui possèdent des stratégies crédibles de monétisation de l’IA ont généralement signalé peu de perturbations au niveau de la demande et ont constaté une contribution croissante de l’IA au volume des commandes, aux activités de vente de produits plus haut de gamme et à l’engagement des clients. L’indice S&P 1500 Software & Services a progressé de 13,1 % pendant le mois (enregistrant ainsi un deuxième mois consécutif de hausse à deux chiffres) pour afficher une progression de 3 % depuis le début de l’année. Il continue toutefois de s’échanger à un rabais de 1,8 x par rapport à la moyenne historique sur 10 ans de son ratio VE/BAIIDA (selon les résultats de l’exercice).
Malgré la forte volatilité et l’incertitude qui plane sur les marchés, exacerbées par la géopolitique et les interrogations sur l’évolution des taux, nous restons confiants quant aux opportunités à venir. Plus particulièrement, nous considérons le développement des infrastructures nécessaires à l’IA et aux logiciels comme un domaine d’investissement considérablement porteur, sachant que celui-ci s’inscrit dans un cycle de dépenses en capital sans précédent et que les grands fournisseurs de données nord-américains à eux seuls prévoient des dépenses totales de plus de 720 milliards $ pour l’année.
En ce qui a trait à l’avenir, en dépit de la récente vigueur du marché, nous demeurons prudents et avons par conséquent conservé une attitude plus défensive ces derniers mois. Cette prudence a ses bons côtés : les dépenses considérables en infrastructure qui pourraient, selon nous, être engagées dans les dix années à venir risquent de créer des occasions à long terme dans plusieurs secteurs, même si à brève échéance l’activité, tant des grandes que des petites entreprises, est sous pression. Nous continuons donc à nous intéresser à des petites entreprises sous-évaluées qui se négocient à une valeur attrayante et sont dotées, selon nous, d’excellentes caractéristiques économiques. Le secteur des logiciels demeure un domaine à forte conviction pour nous qui sommes impatients d’investir dans les occasions qui s’y présenteront à l’avenir.
Avoirs en portefeuille — Mise à jour
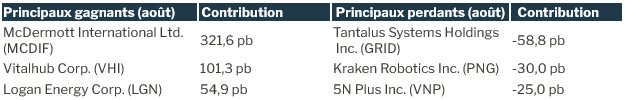
McDermott – L’entreprise a figuré parmi les principaux gagnants du Fonds pour un deuxième mois consécutif, alors que le marché a commencé à intégrer une partie de la valeur que nous avions identifiée en amont. Nous continuons de considérer McDermott comme une opportunité d’investissement attrayante dans le cadre de sa réorganisation. L’expertise de l’équipe des titres à revenu fixe de Pender s’est avérée précieuse à cet égard, notamment pour l’analyse de la restructuration de la société, de sa structure du capital et de la valeur des titres issus de ce processus. L’émission de droits réalisée en août a constitué un élément catalyseur majeur pour cette situation spéciale : elle devrait renforcer le bilan de McDermott, accroître sa flexibilité financière et contribuer à tracer une voie plus claire vers une éventuelle opération de liquidité. À mesure que le bilan se consolide et que cette perspective se précise, nous anticipons une réduction de l’écart actuel sur le plan de la valorisation ainsi que la concrétisation de la valeur intrinsèque de l’entreprise.
VitalHub – La société figure aussi dans le palmarès des grands gagnants du mois. L’entreprise a publié des résultats financiers correspondant en gros aux attentes, et elle a franchi le cap marquant des 100 millions $ en revenus annuels récurrents (RAR). VitalHub a terminé le trimestre forte de plus de 130 millions $ en liquidités. La direction a par ailleurs annoncé le rachat de près de 5 % des actions au moyen d’une OPR-CNA. La direction a ajouté que, grâce à ses solides assises liquides, elle pouvait poursuivre simultanément le rachat de ses actions et sa stratégie de F&A.
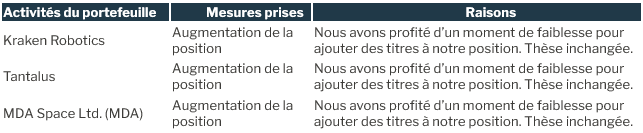
Tantalus – La société s’est repliée au cours du mois, malgré de solides résultats trimestriels. En effet, la société a déclaré au T2 un chiffre d’affaires record de 15,4 millions $, ce qui représente une hausse de 18 %, accompagné d’une amélioration des marges brutes et d’une augmentation de ses revenus récurrents. Le marché n’a toutefois pas été convaincu : le cours de son action a reculé en raison d’un bénéfice par action (BPA) légèrement inférieur aux attentes, malgré la croissance soutenue du chiffre d’affaires. En tant qu’investisseurs à long terme, nous ne voyons aucun changement significatif dans notre thèse de placement. Nous restons convaincus des perspectives de croissance de l’entreprise et considérons Tantalus comme étant idéalement positionnée pour tirer parti des investissements soutenus des services publics dans la modernisation, l’électrification et la résilience du réseau. Nous entrevoyons également un potentiel de hausse important grâce à TRUSense, une solution qui élargit le marché cible de l’entreprise de plus de 10 milliards $, à mesure que les services publics adoptent l’intelligence en périphérie de réseau et des outils d’analyse à la fine pointe. L’adoption de la solution a continué de progresser au cours du trimestre : le nombre de services publics commandant la passerelle TRUSense Gateway est passé à 77, dont 37 ont désormais dépassé le stade du projet pilote. Nous avons profité du repli du cours de l’action pour renchérir sur notre position.
Équipe du Fonds d’opportunités à petites capitalisations Pender
18 septembre 2026
1 Tous les rendements signalés sont ceux des parts de catégorie F du Fonds. D’autres catégories de parts sont offertes. Celles-ci pourraient présenter des frais et des rendements différents. Les données standards sur le rendement du Fonds sont présentées ici : https://www.penderfund.com/fund/pender-small-cap-opportunities-fund/
Standard Performance Information for Pender’s Equity Funds may be found here: https://www.penderfund.com/fr/
Ce commentaire comporte un Avis de non-responsabilité, que vous pouvez consulter ici : https://www.penderfund.com/fr/disclaimer/
© Copyright Gestion de capital PenderFund ltée. Tous droits réservés, septembre 2026.