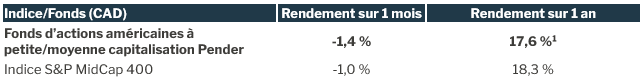
Août a été un moment charnière pour les petites et moyennes entreprises (PME) états-uniennes, car il est devenu de plus en plus manifeste que les bénéfices seraient meilleurs que prévu. Depuis le lancement du Fonds en décembre 2024, les prévisions quant à la croissance sur deux ans du BPA de l’indice S&P MidCap 400 sont passées d’un peu plus de 5 % à environ 18 %. Au sein du Fonds, cette remontée a été encore plus marquée, s’élevant d’environ 10 % à 22 %.
Cette bonification des bénéfices prévisionnels n’a cependant pas entraîné une expansion comparable des valorisations. En effet, les multiples C/B prévisionnels du Fonds et l’indice S&P MidCap 400 demeurent proches de ce qu’ils étaient lors du lancement, et l’opportunité sur le plan des valorisations globales demeure attrayante : le S&P MidCap 400 se négocie à environ 16 fois les bénéfices prévus, comparativement à environ 20 fois pour le S&P 500. Selon nous, les investisseurs peuvent donc tirer profit de cette accélération des bénéfices à un escompte considérable par rapport aux grandes entreprises américaines.
Après plusieurs années de croissance plutôt maussade, il est encourageant de voir cette inflexion des bénéfices commencer à se matérialiser, d’autant qu’elle est soutenue par un ensemble de moteurs économiques plus vaste que celui proposé par les plus grandes entreprises états-uniennes. Les dix premières sociétés accaparent moins de 10 % du S&P MidCap 400, contre environ 38 % du S&P 500, ce qui, à notre avis, pourrait donner l’occasion à une gamme plus large d’industries et de thèmes de réaliser des profits à l’échelle de l’indice.
Le développement de l’IA est l’un de ces thèmes. Bien que les grands fournisseurs faisant les investissements retiennent davantage l’attention, ces dépenses créent une demande appréciable pour les entreprises qui fournissent les infrastructures matérielles nécessaires à la construction et au fonctionnement des centres de données. En ce qui a trait au Fonds, nous avons cherché à l’exposer aux secteurs dans lesquels pourraient se produire des goulots d’étranglement, comme l’électricité, le refroidissement, l’équipement pour le réseau et la construction des centres de données.
En dépit de l’amélioration fondamentale de cette toile de fond, s’y rendre n’a pas été sans heurts. À mesure que les taux d’intérêt à long terme montaient, le cours de quelques-uns des avoirs à croissance supérieure du Fonds s’est affaibli. Quand les rendements sont plus élevés, le taux d’escompte appliqué aux futurs flux de trésorerie progresse et cela peut affecter de manière disproportionnée les entreprises à forte croissance, même si leurs perspectives de bénéfices demeurent inchangées.
Pour nous, nous considérons comme autant d’occasions ces périodes de volatilité pendant lesquelles le prix des actions s’écarte des fondamentaux. Notre stratégie demeure axée sur les entreprises œuvrant dans des secteurs dont la croissance est digne d’intérêt, qui génèrent de solides rendements du capital investi et qui sont dirigées par des équipes talentueuses. Quand le cours des actions décline, mais que ces caractéristiques et notre thèse à long terme n’en souffrent pas, nous sommes prêts à faire des ajouts. C’est ce qui s’est produit pour plusieurs positions cette année. Dans certains cas, non seulement les prévisions quant aux bénéfices se sont maintenues pendant le repli, mais elles se sont renforcées. Nous avons profité de cette baisse attribuable aux valorisations pour augmenter nos positions dans des entreprises triées sur le volet dont, selon nous, la croissance à long terme reste convaincante.
D’autres mises à jour
Nextpower Inc. (NXT) – Nous avons pris une nouvelle position dans Nextpower, une entreprise qui fournit des technologies solaires et énergétiques à grande échelle et dont l’offre s’est agrandie au-delà des traqueurs solaires pour inclure des infrastructures électriques, la conversion d’énergie, les logiciels et les services. Nous croyons que la récente faiblesse de son cours a créé un point d’entrée attrayant, car le marché s’est focalisé sur les pressions exercées à court terme sur ses marges par les investissements dans ces nouveaux secteurs qui, d’après nous, soutiendront sa croissance future. À notre avis, les infrastructures électriques offrent des occasions particulièrement invitantes, car les restrictions imposées par les États-Unis sur certains équipements produits à l’étranger pourraient avantager les fournisseurs locaux. La direction de l’entreprise prévoit que les revenus tirés du secteur électrique passeront de 59 millions $ pour l’exercice financier 2026 à environ 530 millions $ d’ici l’exercice 2030. Comme elle dispose d’un flux de trésorerie considérable — plus de 1,2 milliard $ en espèces et aucune dette à la fin du trimestre de juin —, nous croyons que Nextpower est bien placée pour financer son développement et participer à la construction soutenue des infrastructures électriques des États-Unis.
De nombreux actifs au portefeuille ont dégagé des gains en août. Voici quelques faits saillants :
LSI Industries Inc. (LYTS) – a publié les résultats du quatrième trimestre de l’exercice, le premier depuis l’acquisition de Royston. Le revenu organique a augmenté de 8 %, soutenu par la croissance de 18 % de Display Solutions. Même si la direction avoue que l’inflation à court terme du prix des entrants pèse sur les marges de Royston, les mesures prises sur les prix devraient faire contrepoids à cette pression pendant les deux prochains trimestres. Considérant que l’entreprise pourrait accroître sa part du marché, nous avons profité de la faiblesse de son cours pour augmenter notre position.
Dollar Tree Inc. (DLTR) – a encore une fois joui d’un trimestre supérieur aux attentes, soutenu par les 369 millions $ obtenus à titre de remboursement de la surtaxe douanière. Fait à souligner, la tendance sous-jacente s’est accentuée. L’achalandage a augmenté un trimestre plus tôt que prévu après trois trimestres consécutifs de déclin d’une année sur l’autre imputable au nouvel étiquetage. Les ventes en magasins comparables se sont relevées de 3,7 %, avec une hausse moyenne des achats de 3,3 %. La direction a rehaussé les prévisions quant à son BPA pour l’exercice financier de 2026.
Estée Lauder Companies Inc. (EL) – ses résultats pour l’exercice 2026 ont surpassé les attentes du marché et les prévisions de la direction. La Chine allant mieux, les ventes de détail hors taxes de la société ont renoué avec la croissance après plusieurs trimestres de recul. La direction a fait savoir que son plan de redressement des bénéfices progressait plus vite que prévu et que ce gain d’efficacité lui permettait de réinvestir dans l’innovation et dans des activités axées sur les consommateurs. La croissance s’est également accélérée dans les pays développés et l’entreprise a même gagné des parts de marché dans la plupart des régions.
StandardAero Inc. (SARO) – la direction a profité de la publication de ses résultats pour confirmer qu’elle prévoyait atteindre d’ici 2030 des revenus de 1 milliard $ grâce à ses moteurs de LEAP et qu’il était fort possible qu’ils grimpent à plusieurs milliards d’ici le milieu des années 2030. L’entreprise a aussi étoffé son accord de licence avec un équipementier qui devrait gonfler son BAIIDA annuel d’environ 25 millions $ au cours des prochaines années. La société a également révisé à la hausse ses prévisions quant à ses bénéfices et son BAIIDA pour l’exercice.
Genpact Ltd. (G) – ses résultats du second trimestre montrent que son revenu a monté de 7,1 % d’une année sur l’autre. La direction a souligné qu’elle pouvait compter sur un niveau record de commandes, existantes et potentielles, et a rehaussé ses prévisions quant à la croissance annuelle de son BPA.
MapleBear (Instacart) (CART) – a une fois de plus publié des résultats trimestriels solides, la valeur brute des transactions ayant augmenté de 14 % d’une année sur l’autre, ce qui marque son dixième trimestre consécutif de croissance à deux chiffres. Les revenus de publicité ont grimpé de 16 % et le BAIIDA dépasse les prévisions.
Aman Budhwar, CFA
10 septembre 2026
1 Tous les rendements signalés sont ceux des parts de catégorie F du Fonds. D’autres catégories de parts sont offertes. Celles-ci pourraient présenter des frais et des rendements différents. Les données standards sur le rendement du Fonds sont présentées ici : https://penderfund.com/fr/fund/pender-us-small-mid-cap-equity-fund/
Les données standards sur le rendement de ce fonds d’actions Pender sont présentées ici : https://www.penderfund.com/fr/
Ce commentaire comporte un Avis de non-responsabilité, que vous pouvez consulter ici : https://www.penderfund.com/fr/disclaimer/
© Copyright Gestion de capital PenderFund ltée. Tous droits réservés, septembre 2026.