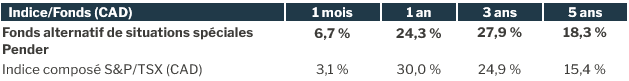
Le Fonds alternatif de situations spéciales Pender a rapporté un gain de 6,7 %1 en août. À titre comparatif, l’indice composé S&P/TSX s’est avancé de 3,1 % pendant le mois.
Mise à jour sur le Fonds
Après un mois de juillet compliqué, août a rapatrié en territoire positif les thèmes que nous suivons de plus près, de même que plusieurs actifs événementiels qui ont fortement contribué à la performance. Contrairement au mois passé, nos avoirs dans deux de nos domaines clés (espace/défense et minéraux critiques) ont surperformé. Telesat Corp. (TSAT), une position que nous avons ajoutée le mois passé en raison de la faiblesse de son cours, et Blue Moon Metals (MOON) ont été les grandes gagnantes.
Dans le secteur des matériaux, l’exposition du Fonds a très bien fait. White Gold Corp, NexGen Energy, IsoEnergy et Montage Gold comptent parmi les premières de classe du mois. Il est encourageant de constater que les investisseurs sont de meilleure humeur après plusieurs mois de volatilité de courte durée.
Nous pensons que les entreprises bien capitalisées jouissant d’actifs de grande qualité, de capacités de traitement stratégiques et d’une exposition à des minéraux peu disponibles sauront tirer leur épingle du jeu à mesure que ces tendances structurelles donneront lieu au resserrement des marchés et à l’amélioration des prix. L’uranium a bien servi le Fonds en août. Le prix au comptant de l’U₃O₈ s’est raffermi et le prix à long terme a également monté. Nous croyons que cette augmentation reflétait un contexte fondamental de plus en plus favorable, caractérisé par l’augmentation des besoins non comblés sur le plan des services et par la constance de l’incertitude planant sur la disponibilité et la fréquence de l’approvisionnement futur. L’amélioration du prix de l’uranium et du sentiment du secteur a soufflé un vent arrière appréciable sur nos actifs dans NexGen Energy, IsoEnergy et Uranium Energy Corp., tandis que notre position dans le Sprott Physical Uranium Trust nous a fourni une exposition plus directe aux matières premières. Nous continuons de croire que la demande croissante en électricité nucléaire, l’actuelle contraction des services et l’approvisionnement restreint des nouvelles mines forment une toile de fond pluriannuelle propice pour le prix de l’uranium et les actions de grande qualité afférentes.
Fait à souligner, deux de nos actifs canadiens du secteur spatial et de la défense, Telesat et MDA Space, ont connu des développements majeurs positifs. Telesat a signé le plus grand contrat de son existence : un accord de 2,3 milliards $ avec le gouvernement canadien visant à fournir une connectivité sécurisée dans l’Arctique aux forces armées canadiennes. Grâce à cet accord, l’entreprise pourra développer sa constellation Telesat Lightspeed qui passera ainsi de 156 à 225 satellites, ce qui rehaussera considérablement sa capacité et ses possibilités commerciales. Pour Telesat, il s’agissait d’un catalyseur majeur. Selon nous, ce contrat réduit considérablement les risques liés au financement et à la commercialisation de Lightspeed et fait de Telesat un des principaux fournisseurs mondiaux en connectivité sécurisée pour les utilisateurs.
Cette annonce comportait une nouvelle tout aussi importante, mais qui est peut-être passée inaperçue : MDA a été choisi comme maître d’œuvre pour le projet de constellation d’ultra-hautes fréquences et en bande X en orbite terrestre moyenne. MDA sera responsable de la réalisation de la mission du début à la fin, et Telesat agira à titre de sous-traitant principal et d’intégrateur de systèmes. Les négociations sont en cours et les détails du contrat seront rendus publics à leur conclusion. Même si la réaction du marché a été significative, nous croyons que la valeur des deux entreprises demeure attrayante. Nous avons accru notre position dans MDA au cours du mois, parce que nous sommes convaincus que la société est bien placée pour remporter encore de nombreux contrats. MDA a récemment annoncé avoir procédé à deux acquisitions qui lui serviront de tremplin sur le marché spatial des États-Unis et de l’Europe : Blue Canyon Technologies (BCT), un fabricant états-unien d’engins spatiaux et de composants de satellites, et 70 % des actions de Collecte Localisation Satellites (CLS), une société européenne spécialisée dans l’observation terrestre et le renseignement géospatial. Pris ensemble, ces accords élargissent la clientèle de base adressable de MDA et son positionnement concurrentiel. On prévoit par ailleurs qu’ils augmenteront considérablement son revenu récurrent de base. Étant donné que ses perspectives en matière de ventes ne cessent de se développer, nous pensons que l’entreprise décrochera d’autres contrats.
Pour un deuxième mois de suite, notre participation au capital de McDermott International Ltd. (MCDIF) a grandement contribué au rendement du Fonds. L’entreprise a été le principal collaborateur à la performance du Fonds, dès lors que le marché a commencé à intégrer une partie de la valeur que nous avions identifiée en amont. Nous continuons de considérer McDermott comme une occasion d’investissement attrayante dans le cadre de sa réorganisation. L’expertise de l’équipe des titres à revenu fixe de Pender s’est avérée précieuse à cet égard, notamment pour l’analyse de la restructuration de la société, de sa structure du capital et de la valeur des titres issus de ce processus. L’émission de droits réalisée en août a constitué un catalyseur majeur, car elle devrait renforcer le bilan de McDermott, accroître sa flexibilité financière et contribuer à tracer la voie vers une éventuelle opération de liquidité. À mesure que le bilan se consolide et que cette perspective se précise, nous anticipons une réduction de l’écart actuel sur le plan de la valorisation ainsi que la concrétisation de la valeur intrinsèque de l’entreprise.
Mises à jour sur le portefeuille
Les marchés sont restés volatils en août. Sous la stabilité relative des grands indices, nous avons observé une dispersion importante dans certains secteurs et dans certains titres, un comportement qui précède habituellement des épisodes de volatilité généralisée. Devant ces risques toujours présents et un marché qui, à notre avis, a fixé ses prix en misant surtout sur les bonnes nouvelles, nous croyons qu’une approche prudente et défensive est tout indiquée. Par conséquent, nous avons axé le portefeuille autour de trois priorités :
- Préserver les options : Dans un tel contexte, nous maintenons notre posture défensive et de solides assises liquides. Il n’y a pas eu de rachat général sur le marché; l’ajout de liquidités donne au Fonds plus de latitude pour tirer profit des ventes forcées et des dislocations propres à une entreprise donnée sans qu’il doive réduire ses positions principales à un moment inopportun.
- Augmenter l’exposition aux catalyseurs majeurs : Nous avons accru notre exposition aux investissements assortis d’éléments catalyseurs identifiables et circonscrits dans le temps (octroi de contrats, recapitalisations, transactions stratégiques) dont les rendements dépendent davantage du développement de l’entreprise que de l’orientation du marché ou de multiples expansions. Nous croyons que ces placements constituent une meilleure source différentiée de rendement quand le bêta du marché est moins fiable.
- Maintenir la protection contre les baisses : Nous avons maintenu la couverture du portefeuille afin de minimiser les retombées des baisses tout en préservant notre exposition aux investissements qui nous inspirent le plus confiance. Alors que la stabilité des grands indices dissimule une dispersion notable et plusieurs risques macroéconomiques et géopolitiques toujours irrésolus, nous estimons plus prudent de conserver une marge de protection de manière à ce que le Fonds ait des liquidités sous la main pour investir si la volatilité créait des occasions plus intéressantes.
Amar Pandya, CFA
Gestionnaire de portefeuille
22 septembre 2026
1 Tous les rendements signalés sont ceux des parts de catégorie F du Fonds. D’autres catégories de parts sont offertes. Celles-ci pourraient présenter des frais et des rendements différents. Les données standards sur le rendement du Fonds sont présentées ici : https://penderfund.com/fr/fund/pender-alternative-special-situations-fund/
Les données standards sur le rendement des fonds alternatifs liquides de Pender sont présentées ici : https://www.penderfund.com/fr/
Ce commentaire comporte un Avis de non-responsabilité, que vous pouvez consulter ici : https://www.penderfund.com/fr/disclaimer/
© Copyright Gestion de capital PenderFund ltée. Tous droits réservés, septembre 2026.