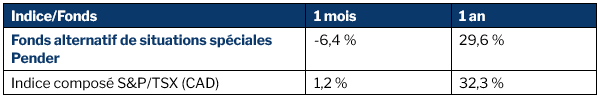
Le Fonds alternatif de situations spéciales Pender a affiché un résultat de -6,4 %1 en juillet. À titre comparatif, l’indice composé S&P/TSX s’est avancé de 1,2 % pendant le mois.
Mise à jour sur le Fonds
Juillet a été un mois rempli de défis pour le Fonds, nos avoirs dans deux de nos domaines clés (espace/défense et minéraux critiques) ayant sous-performé. Parmi ces avoirs, MDA Space Ltd. (MDA), Telesat Corp. (TSAT) et Kraken Robotics Inc. (PNG) sont ceux qui ont le plus nui au rendement. Dans un marché aussi volatil que celui qui sévit à ce jour en 2026, il faut s’attendre à ce que le prix des actions fluctue à court terme. Nous ne croyons pas que cette faiblesse découle de la dégradation des fondamentaux sous-jacents. Cela ressemble davantage à une situation de prise de profits où on assiste à une marche arrière dans l’élan observé et au refroidissement de la confiance des investisseurs envers le secteur spatial en général, notamment avec la diminution de l’enthousiasme envers SpaceX. Parce qu’elle est l’entreprise la plus considérable et la plus visible de l’industrie, SpaceX influence souvent l’humeur et les valorisations du secteur, même lorsque l’incidence directe sur les entreprises individuelles est infime.
Forts de notre conviction, nous avons augmenté notre position dans Telesat en prévision de l’annonce d’un accord de principe visant à fournir une connectivité en bande Ka aux forces armées canadiennes, lequel s’est concrétisé au début du mois. Notre détermination a été validée au début d’août lorsque Telesat a fait savoir qu’elle avait conclu un contrat valant jusqu’à 2,7 milliards $. Par ailleurs, MDA s’est vue confier un rôle plus important, ce qui a raffermi notre confiance dans l’avenir de cet investissement malgré la volatilité temporaire du cours de l’action.
Dans le secteur des matériaux, l’exposition du Fonds dans les minéraux critiques a essuyé un revers généralisé. Blue Moon Metals Inc. (MOON), 5N Plus Inc. (VNP), Neo Performance Materials Inc. (NEO)et plusieurs de nos avoirs dans le cuivre figurent parmi nos plus grandes déceptions. En dépit de cette faiblesse à court terme, nous continuons de croire que le secteur est fondamentalement attrayant. La demande est soutenue par l’électrification, l’investissement dans le réseau, le développement des centres de données et l’augmentation des dépenses en défense, et ce, même si plusieurs années de sous-investissement, de longs délais d’approbation et de l’importance grandissante mise sur la sécurisation des chaînes d’approvisionnement intérieures continuent de peser sur l’offre actuelle. Il se peut que le prix des services et la confiance des investisseurs demeurent volatils pendant quelque temps. Cependant, nous pensons que les entreprises bien capitalisées jouissant d’actifs de grande qualité, de capacités de traitement stratégiques et d’une exposition à des minéraux peu disponibles sauront tirer leur épingle du jeu à mesure que ces tendances structurelles donneront lieu au resserrement des marchés et à l’amélioration des prix.
Notre participation au capital de McDermott International Ltd. (MCDIF), l’un des grands gagnants du mois, a grandement contribué au rendement du Fonds. L’entreprise a annoncé une émission de droits de souscription qui devrait renforcer et recapitaliser son bilan, améliorer sa flexibilité financière et sa place au sein de l’industrie en vue d’un éventuel événement de liquidités : PAPE, inscription directe ou vente stratégique. Une réorganisation des actions présente un certain intérêt parce que le cours de celles-ci est souvent mal évalué à la suite de la restructuration. Ainsi, l’actionnariat se retrouve parfois concentré entre les mains d’anciens créanciers, les liquidités et le suivi boursier sont limités et la complexité de la structure du capital peut rebuter les investisseurs traditionnels. Par conséquent, les actions peuvent se négocier sous la valeur de l’entreprise sous-jacente. Cependant, à mesure que le bilan se redresse, que la performance opérationnelle redevient normale et qu’une liquidité boursière ou une vente soit envisageable, l’escompte peut se réduire considérablement. Nous sommes convaincus que l’émission de droits de souscription est un excellent moyen de faire remonter le cours, actuellement sous pression, de McDermott.
Notre exposition au secteur de l’énergie a également été très profitable. La valeur de nos actifs a contribué positivement à la performance du Fonds quand le prix du pétrole brut s’est relevé après la rupture du cessez-le-feu et la reprise des hostilités. Étant donné qu’un accord de paix durable est toujours incertain et que le transit des produits énergétiques par le détroit d’Ormuz tarde à reprendre normalement, les risques géopolitiques continuent de soutenir le prix des marchandises et confirment la valeur stratégique de la production énergétique nord-américaine.
Mises à jour sur le portefeuille
Juillet s’est inscrit dans un été pavé d’incertitudes, pendant lequel les événements mondiaux ont façonné le contexte macroéconomique et fait naître autant de nouvelles occasions que de risques nouveaux. À la fin du mois, les investisseurs ont fait montre d’une extrême prudence devant l’escalade du conflit au Moyen-Orient et le fait que la circulation dans le détroit d’Ormuz soit une fois de plus pratiquement à l’arrêt. De plus, les tensions commerciales continuent de secouer les marchés, de nouveaux tarifs douaniers ne cessant de se succéder. À mesure que l’été avance, l’accumulation des nouvelles surtaxes états-uniennes intensifie l’incertitude. Selon nous, si la situation se prolonge, elle risque de mettre à mal les exportations et la croissance économique au cours des prochains mois et d’exercer une pression supplémentaire sur les perspectives déjà fragiles de l’économie canadienne.
Par conséquent, nous avons axé le portefeuille autour de trois priorités :
- Préserver les options :: Nous avons adopté une posture plus défensive et augmenté de manière sélective nos liquidités. Il n’y a pas eu de rachat général sur le marché; l’ajout de liquidités donne au Fonds plus de latitude pour tirer profit des ventes forcées et des dislocations propres à une entreprise donnée sans qu’il doive réduire ses positions principales à un moment inopportun.
- Augmenter l’exposition aux catalyseurs majeurs: Nous avons accru notre exposition aux investissements assortis d’éléments catalyseurs identifiables et circonscrits dans le temps (octroi de contrats, recapitalisations, transactions stratégiques) dont les rendements dépendent davantage du développement de l’entreprise que de l’orientation du marché ou de multiples expansions. Nous croyons que ces placements constituent une meilleure source différentiée de rendement quand le bêta du marché est moins fiable.
- Maintenir la protection contre les baisses: Nous avons maintenu la couverture du portefeuille afin de minimiser les retombées des baisses tout en préservant notre exposition aux investissements qui nous inspirent le plus confiance. Alors que la stabilité des grands indices dissimule une dispersion notable et plusieurs risques macroéconomiques et géopolitiques toujours irrésolus, nous estimons plus prudent de conserver une marge de protection de manière à ce que le Fonds ait des liquidités sous la main pour investir si la volatilité créait des occasions plus intéressantes.
Amar Pandya, CFA
26 août 2026
1 Tous les rendements signalés sont ceux des parts de catégorie F du Fonds. D’autres catégories de parts sont offertes. Celles-ci pourraient présenter des frais et des rendements différents. Les données standards sur le rendement du Fonds sont présentées ici : penderfund.com/fr/fund/pender-alternative-special-situations-fund/