Chers porteurs et porteuses de parts,
Le Fonds alternatif à rendement absolu Pender a affiché un rendement de 0,8 %1 en juillet pour établir son cumul annuel à 1,8 %.
Les marchés du crédit, touchés par les rendements supérieurs des obligations gouvernementales et les écarts un peu plus larges, ont été calmes en juillet, malgré leur hausse marquée à la fin du mois. L’offre abondante, qui servait principalement à financer le cycle d’investissement en capital de l’IA, a eu l’effet d’un boulet sur les marchés. À la fin de juillet, les titres à rendement élevé ont atteint des écarts de rémunération corrigés des effets de la clause de remboursement anticipé (OAS) de 285 pb par rapport aux titres d’État, soit un élargissement mensuel de 10 pb.
L’indice de référence du Fonds, l’indice HFRI Credit (couvert en CAD), a fait marche arrière de 0,6 % en juillet, pour établir son cumul annuel à 2,9 %.
Mise à jour sur le marché et le portefeuille
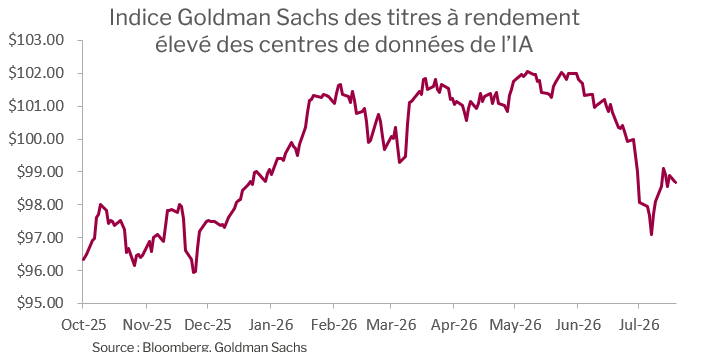
Comme les valorisations des obligations à rendement élevé liées aux centres de données de l’IA se sont améliorées en juillet, le Fonds a augmenté son exposition au secteur en se focalisant sur les financements de meilleure qualité adossés à des locataires de catégorie investissement tels que NVIDIA et Alphabet Inc. Malheureusement, nos premiers achats ont été prématurés, mais des prix plus avantageux nous ont permis de niveler nos pertes par la suite. L’indice Goldman Sachs répertoriant les titres à rendement élevé des centres de données de l’IA a baissé de 4,2 % entre le 30 juin et le 29 juillet, pour finir le mois sur un recul d’environ 3,2 %. Le marché ayant progressé pendant les premiers jours de transactions boursières d’août, le Fonds en a profité pour vendre en hausse.
À la mi-juillet, nous nous sommes retirés de notre modeste position courte dans les obligations non garanties de CoreWeave Inc., et son rachat s’est conclu à un prix inférieur de plus de six points à celui de notre dernière vente de juin. Si nous avions attendu une semaine ou deux, cette transaction aurait été encore plus rentable. La liquidation généralisée des obligations liées aux infrastructures en IA s’explique par des préoccupations d’ordre macroéconomique et par plusieurs opérations de financement de grande envergure qui ont souvent eu du mal à trouver preneur et dont les termes initiaux ont dû être considérablement amendés.
CoreWeave a émis un prêt à terme à tirage différé de 2,6 milliards $, assorti d’un écart équivalant au SOFR (taux d’intérêt au jour le jour garanti) + 500 points de base et d’un rabais de trois points par rapport au pair. À l’origine, il était question d’un SOFR + 425-450 pb et d’une baisse d’un point par rapport au pair. Cela a augmenté le rendement réel d’environ 150 pb. Le taux de rendement du financement de 3,5 milliards $ émis par Galaxy Helios Data Centers II LLC a enregistré une augmentation semblable. Il s’agissait du seul financement à haut rendement du mois. Il devait être le premier d’une série de transactions pouvant totaliser 15 milliards $, voire plus, d’ici la fête du Travail. Il a fallu attendre à la mi-août pour qu’arrive sur le marché un autre financement à haut rendement pour un centre de données. Nous n’avons pas participé aux émissions de CoreWeave ou de Galaxy, car la qualité de la créance nous semblait préoccupante. Nous avons cependant acheté une obligation de catégorie investissement de Sopaipilla Investor LLC, résultant d’une transaction adossée à un bail et soutenue par Meta Inc. Cette obligation, cotée A+/AA- et d’une durée moyenne d’environ quatorze ans, est assortie d’un taux de rendement légèrement supérieur à 7,5 %.
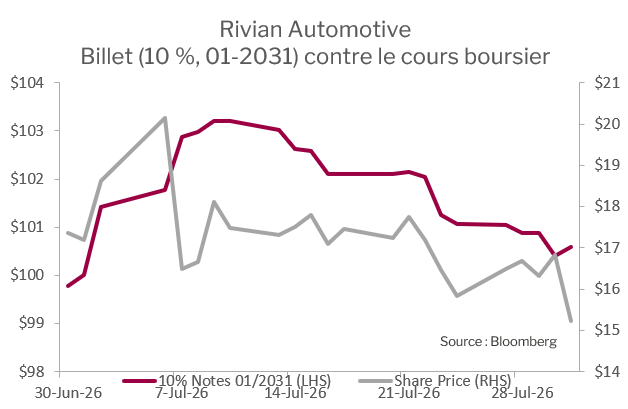
Il y a eu des développements positifs dans la structure de capital de Rivian Holdings LLC (Nasdaq : RIVN) dont nous détenons une obligation garantie de premier rang, couverte par une position courte beaucoup plus modeste dans les actions de la compagnie. Notre thèse en faveur de cet investissement était que la valeur de l’obligation et des actions prenait en compte des profils de risque nettement différents de l’entreprise. Nous étions d’avis que Rivian, en tant que FEO automobile de taille modeste, aurait besoin de capital-investissement, lequel nécessiterait un rabais par rapport au cours sur le marché tout en représentant un catalyseur pour le resserrement des écarts.
Cette thèse s’est avérée au début de juillet. En effet, l’entreprise a fait part pour le second trimestre d’un volume de vente plus important que prévu et a révisé à la hausse ses projections en matière de livraison de véhicules pour l’année. Le cours de ses actions ayant augmenté à la suite de cette mise à jour, Rivian a pu réunir en vue de sa croissance environ 1,2 milliard $ à un escompte de plus de 20 % par rapport à la dernière transaction antérieure à cette annonce. En 2026, Rivian a aussi obtenu de ses partenaires stratégiques Volkswagen et Uber un total de 1,3 milliard $ au cours des six premiers mois de l’année. Nous avons judicieusement tiré profit de la baisse du cours des parts pour couvrir la plus grande partie de notre position courte. Malgré tout, à la fin du mois, nos obligations de Rivian avaient perdu environ un point comparativement à leur valeur antérieure à la levée des capitaux. Bien que le prix de l’obligation ait quelque peu rebondi en août, au pire rendement envisageable supérieur à 9 %, nous croyons que cette créance est mal évaluée par rapport au grand marché et elle demeure l’une des positions longues du Fonds qui nous inspire le plus confiance. Notre obligation se trouve au sommet de la structure de capital de 1,25 milliard $ de Rivian, dont la valeur boursière excède 20 milliards $.
Nous avons continué d’investir dans le marché canadien des titres à rendement élevé en achetant les nouvelles obligations de MDA Space Ltd. (TSX : MDA) (7 ans, 6,5 %), de Saturn Oil and Gas Inc. (TSX : SOIL) (5 ans, 7,5 %) et d’Arterra Wines Canada (5 ans, 7,5 %) dont les prix étaient intéressants. Arterra est une entreprise privée, mais elle bénéficie d’un important soutien financier de l’Ontario Teachers’ Pension Plan (Régime de retraite des enseignantes et des enseignants de l’Ontario). Nous nous attendons à ce que certaines de nos positions plus considérables soient rachetées au cours des semaines à venir. Nous pourrons redistribuer ces liquidités sur le marché en septembre et en octobre, mois pendant lesquels la volatilité s’intensifie. Nous avons observé cet été que le nombre d’occasions augmentait et nous pensons que notre posture défensive nous sera très utile d’ici la fin de l’année.
Perspectives de marché
Les marchés boursiers ont connu un répit à la fin de juillet et au début d’août grâce aux bons résultats touchant au développement de l’IA. Les marchés du crédit se sont essoufflés assez rapidement, une tendance récurrente depuis quelques mois chaque fois que l’appétit spéculatif reprend de plus belle. Nous pensons que la surabondance de l’offre en IA sur ces marchés fait peser un risque sur l’ensemble du cycle d’investissement. Les marchés des titres à rendement élevé et de catégorie investissement, des prêts à effet de levier et des instruments structurés ont tous été fortement sollicités pour financer les dépenses en capital dans les centres de données. Il suffirait, à notre avis, d’un autre recul semblable à celui de juillet des titres à rendement élevé liés aux centres de données pour geler le marché, sauf pour les projets de la plus haute qualité absolue et les constructions les moins risquées.
Nous avons constaté que nombre de transactions sur le marché des rendements élevés ont pour locataire une entité à vocation spécifique (EVS) dont le propriétaire est un fournisseur à grande échelle. Nous avons aussi remarqué des différences dans l’estimation des engagements totaux n’apparaissant pas au bilan des fournisseurs à grande échelle. En effet, certains rapports mettent l’accent sur les baux qui prendront effet ultérieurement et qui constituent des obligations directes, là où le recours créatif aux EVS aurait fait augmenter le montant total de ces engagements hors bilan. Le total le plus important que nous avons relevé est celui de 1,65 milliard $ rapporté par Nikkei en juillet2.
Tout ce que nous avons observé sur le marché cette année invite à croire que ces nombres pourraient continuer à croître à court terme. Les banques avaient eu largement recours aux EVS pour soustraire certains engagements des bilans pendant la période ayant mené à la crise financière mondiale de 2008. Même certaines banques canadiennes, dont la réputation de « bonnes gestionnaires du risque » pendant cette période était sans doute surfaite, avaient fini par soutenir les EVS dont les actifs étaient problématiques.
Nous sommes conscients que les marchés font de l’autocorrélation; l’augmentation des cours allèche les acheteurs, et leur baisse attire les vendeurs. À court terme, ces cycles déterminent une bonne part du discours relayé par le marché. Nous voyons déjà des exemples éloquents d’excès, accompagnés par des fissures qui se forment sur les marchés du crédit, depuis le secteur de l’IA jusqu’aux obligations CCC. À l’aube d’une saison réputée pour être difficile, nous pensons que la patience et une approche défensive en matière de gestion du risque sont indiquées.
Paramètres du portefeuille
Le Fonds a passé le fil d’arrivée du mois de juillet armé d’une pondération longue de 148,7 % (excluant la trésorerie et les bons du Trésor). Dans celle-ci, 34,9 % relevaient de notre stratégie à revenu fixe régulier, 112,5 % de notre stratégie axée sur la valeur relative et 1,3 % de notre stratégie visant l’investissement événementiel. Le Fonds renfermait en outre une pondération courte de -69,9 %, dont -3,9 % dans les obligations du gouvernement, -43,5 % dans les titres de créance d’entreprises et -22,5 % dans les actions. La durée de rémunération corrigée des effets de la clause de remboursement anticipé (option-adjusted duration ou OAD) se chiffrait à 1,86 an.
En excluant les positions se négociant à des écarts de plus de 500 pb et les participations se négociant en vertu d’une date d’échéance ou de rappel de 2028 ou antérieure, l’OAD du Fonds a baissé à 1,47 an.
Le taux de rendement actuel du Fonds est de 7,55 % et le taux de rendement à l’échéance de 7,63 %.
Justin Jacobsen, CFA
18 août 2026
1 Tous les rendements signalés sont ceux des parts de catégorie F du Fonds, à moins d’indication contraire. D’autres catégories de parts sont offertes. Celles-ci pourraient présenter des frais et des rendements différents. Les données standards sur le rendement du Fonds sont présentées ici : https://penderfund.com/fr/fund/pender-alternative-absolute-return-fund/